Cómo demostrar lo que aporta TI
Este artículo es la parte 4 de una serie sobre IT Financial Management (ITFM): desde la transparencia en los costes de TI (parte 1), pasando por el showback y el chargeback (parte 2), el presupuesto y la previsión en la era modera (parte 3), la gestión del valor con benchmarks y KPI (parte 4), cómo liberar presupuesto para innovar (parte 5) y cómo construir una organización de ITFM madura como fuente de ventaja competitiva (parte 6).
“Desde TI se nos ve sobre todo como un centro de costes, no como un facilitador estratégico”.
“El consejo pregunta qué aporta TI, pero la conversación gira en torno a cifras de coste y de volumen”.
Esta tensión se vive en muchos consejos de administración. TI tiene el resumen de costes en orden, pero le falta el relato del valor. El resultado: el CIO explica los números, pero rara vez participa en las decisiones sobre dónde invierte la organización. En el artículo 3 vimos cómo recuperar el control del presupuesto y la previsión. La siguiente pregunta es: ¿cómo demuestras lo que entrega ese presupuesto?
“La gestión basada en el valor no es un informe más, sino una forma distinta de mirar el mismo cuadro de costes”.
El problema: números sin relato
A muchos CFO les cuesta posicionar a TI en el consejo como algo más que un centro de costes. Los debates suelen girar en torno a niveles de coste y benchmarks genéricos, sin una conexión clara con la satisfacción del cliente (NPS), el crecimiento o el riesgo.
Una partida de TI que baja un tres por ciento suena a buena noticia, hasta que alguien pregunta qué significa eso para la atención al cliente. Sin un relato de valor, no hay respuesta. Más cifras no lo van a resolver. Lo que sí ayuda es poner el coste y el rendimiento lado a lado de forma deliberada.
Por qué cuesta tanto gestionar TI por su valor
Los efectos de TI suelen ser indirectos: satisfacción del cliente, plazos de entrega, menos errores, niveles de cumplimiento. Rara vez se traducen de forma directa en un KPI financiero. A la vez, los datos relevantes están en silos: finanzas mira el opex y el capex, TI se centra en la disponibilidad y las incidencias, y el negocio se ocupa de la satisfacción del cliente (NPS), las tasas de conversión y los plazos.
Los benchmarks se piden mucho, pero a menudo se interpretan mal. Un gasto de TI bajo como porcentaje de los ingresos parece favorable, hasta que resulta que la organización va por detrás en digitalización. Un coste bajo por usuario parece eficiente, hasta que el puesto de trabajo se queda obsoleto y afecta a la productividad y a la satisfacción de los empleados. Las organizaciones que no usan benchmarks se pierden un espejo. Sin una comparación externa, es difícil reconocer la ineficiencia o la falta de inversión.
Gestionar el valor solo es posible cuando confluyen tres cosas: transparencia de costes por servicio, aplicación y dominio (artículo 1), visibilidad del consumo por departamento o línea de producto (artículo 2) y un proceso de presupuesto y previsión que se adapta a la realidad (artículo 3). Sin esa base, los KPI y los benchmarks se quedan en cifras aisladas y la conversación sobre valor acaba siendo sobre todo una cuestión de persuasión.
Featured Infographic
ITFM (IT Financial Management) en dos minutos
Descarga la infografía y descubre cómo convertir TI en un motor de crecimiento, en lugar de un centro de costes.
Read more about this infographic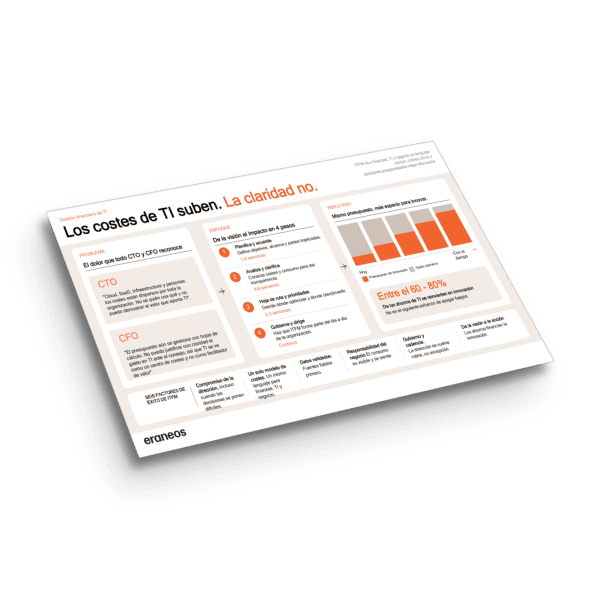
¿Qué significa "gestionar el valor" en el contexto del ITFM?
Gestionar TI por su valor no es un informe adicional. Es una forma distinta de mirar el mismo cuadro de costes.
Vincula el coste a los objetivos. En lugar de decir “gastamos X en aplicaciones”, di “invertimos X en atención al cliente, Y en gestión de riesgos y Z en innovación”. Así identificas qué servicios de TI contribuyen de forma tangible a un mejor rendimiento y cuáles apenas tienen efecto.
Combina KPI financieros y no financieros. El coste por usuario o por servicio solo cobra sentido cuando se combina con la disponibilidad, los plazos, el NPS o el nivel de incidencias. Una desviación en los costes sin una mejora equivalente del rendimiento suele ser la primera señal de ineficiencia.
Usa los benchmarks como espejo, no como estándar. La pregunta no es «¿tenemos los precios más bajos del mercado?», sino «¿en qué nos diferenciamos y es una decisión deliberada o una señal de ineficiencia?». Los benchmarks no sirven para recortar un porcentaje genérico del presupuesto de TI. Te ayudan a identificar dónde estás realmente fuera de línea.
KPI y benchmarks relevantes
No se trata de tener una lista larga, sino un número reducido de métricas que desencadenen la conversación adecuada. En el lado del coste: el gasto de TI como porcentaje de los ingresos, el coste por usuario o por servicio y el reparto del gasto entre run, grow y transform. En el lado del valor: disponibilidad, plazos de entrega, time-to-market y nivel de incidencias.
Estos números suelen existir ya, pero rara vez se comparan de forma explícita. El marco run/grow/transform se usa aquí sobre todo para estructurar la conversación. En el artículo 5 veremos cómo mover presupuesto entre estas categorías.
De la visión de costes a un perfil de valor concreto
Elige uno o dos flujos de valor o productos, como un canal digital de atención al cliente, un proceso de pedidos o un dominio de riesgo, y crea un primer perfil de valor para cada uno. Un perfil de valor recoge el valor estratégico y operativo que aporta al negocio una organización de TI, una aplicación o una tecnología. Reúne tres elementos: los costes de TI de tu modelo de costes, los KPI de negocio relevantes y uno o dos benchmarks.
Ejemplo: un canal digital de atención al cliente
Imagina que analizas con más detalle tu canal digital de atención al cliente. Cuesta 12 € por transacción, frente a los 10 € del benchmark. Quien mire solo los costes verá un problema.
Añade el rendimiento al cuadro y aparece otra historia. El plazo medio de respuesta es de dos segundos, frente a los tres del benchmark. La satisfacción del cliente también es mayor: un NPS de 85 frente a 75.
La pregunta ya no es “¿Por qué nuestros costes son más altos?”, sino “¿Qué valor recibimos los clientes y la organización a cambio de esos costes más altos?”. Si la velocidad y la satisfacción del cliente son el eje de la estrategia de cliente, un nivel de coste superior puede ser perfectamente una decisión deliberada.
Eso no significa que optimizar sobre. La organización todavía puede investigar qué componentes del canal disparan los costes y si se pueden reducir sin afectar a la velocidad ni a la satisfacción del cliente. Pero un recorte genérico no es la salida obvia.
Ese es el valor de un perfil así: costes, rendimiento y benchmark se reúnen en una sola conversación. El CIO puede explicar qué inversiones de TI contribuyen al servicio. El CFO puede valorar si los costes son proporcionales a esa contribución. Y el negocio puede decidir qué aspectos del rendimiento importan de verdad.
Lleva estos perfiles de valor a las discusiones de portfolio y de presupuesto. La conversación pasa entonces de los recortes genéricos al presupuesto de TI a decisiones concretas por flujo de valor. En Eraneos vemos que este cambio, de una única partida de TI a un puñado de perfiles de valor, es el momento en que TI empieza a ocupar otro lugar en el consejo.
¿Qué cambia cuando gestionas por valor?
Cuando los costes, el rendimiento y los benchmarks son visibles para cada flujo de valor, la conversación cambia. Ya no se trata de una partida de TI que debe subir o bajar, sino de decisiones concretas. Para el CIO, es la diferencia entre defender la factura de TI y tener voz en las decisiones de inversión. En el consejo, el CIO puede mostrar cómo se relacionan coste y valor en cada dominio. En el dominio X, nuestros costes son altos y el valor es bajo, así que hay que actuar. En el dominio Y, invertimos con más intensidad, pero eso respalda nuestra estrategia de crecimiento. Para el CFO y el negocio, el debate pasa de “TI es cara” a “¿Qué aporta este soporte y son proporcionales los costes?”.
Esto requiere invertir en datos, definiciones y diálogo. Pero una vez que existe el primer perfil de valor, el papel de TI en la conversación evoluciona: menos como un centro de costes anónimo, más como un socio en las discusiones sobre valor y prioridades.
¿Qué significa esto para ti?
Hazte tres preguntas:
- ¿Puedes mostrar hoy, para tus flujos de valor más importantes, cuánto coste de TI recae en ellos, qué KPI de negocio se relacionan con ese coste y cómo te comparas con organizaciones similares?
- ¿Tienes visibilidad del reparto del gasto de TI entre run, grow y transform y sabes explicar por qué esa distribución encaja con tu estrategia?
- ¿Cuándo fue la última vez que hablaste de los costes de TI en una reunión del consejo o del comité de dirección, junto al rendimiento y el impacto en el cliente?
Si las respuestas son sobre todo “deberíamos mirarlo” o “no me acuerdo”, es probable que sigas gestionando el coste y no el valor. No es una crítica. Es una señal de que la aportación de TI todavía no se ve de forma sistemática en términos que calen en el consejo.
Empieza poco a poco
Como hemos comentado: elige un flujo de valor o de producto del que ya tengas datos de coste y consumo. Reúne los tres elementos de un perfil de valor: los costes de TI de tu modelo de costes, unos pocos KPI de negocio relevantes y un benchmark externo. Presenta ese primer perfil de valor en la próxima reunión de portfolio o de presupuesto, con el CIO, el CFO y el responsable de negocio en la mesa. Usa esa conversación para comprobar si la combinación de costes, rendimiento y benchmarks provoca el debate adecuado y ajusta el perfil si hace falta. Solo entonces amplía el enfoque a otros flujos de valor o dominios.
Siguiente en la serie
En el próximo artículo veremos cómo usar estas conclusiones para mover presupuesto de run a grow y transform. ¿Cómo creas margen para innovar sin presupuesto adicional y cómo haces que ese cambio sea estructural y no un ejercicio puntual?