Si no puedes explicar tus costes de TI, no puedes gestionarlos
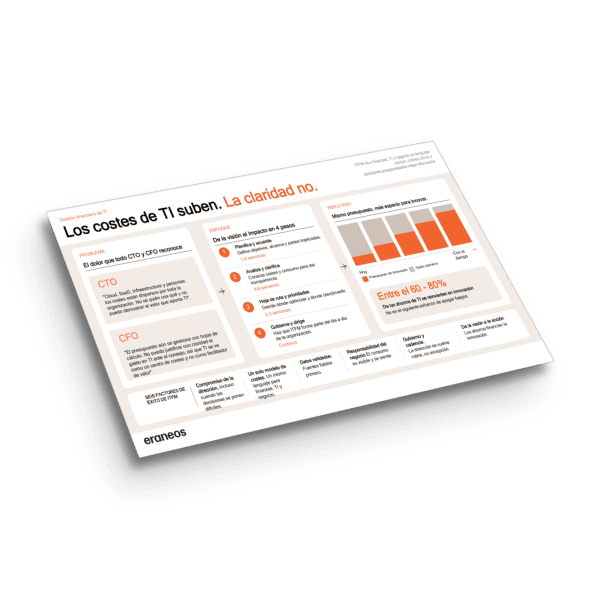
Este es el primer artículo de una serie sobre IT Financial Management (ITFM). La serie aborda la transparencia de costes de TI, el showback y el chargeback, el presupuesto y la previsión modernos, la gestión del valor con benchmarks y KPI, cómo liberar presupuesto para innovar y cómo construir una organización de ITFM madura como fuente de ventaja competitiva.
“No sabemos exactamente en qué se va el gasto de TI, y mucho menos cómo explicarlo.”
“Nuestros informes son demasiado manuales y están demasiado fragmentados.”
“Cuando los números por fin son fiables, ya es tarde para actuar.”
¿Te suena? Es más habitual de lo que crees. Para muchos CEO, CFO y CIO, el gasto en TI sigue siendo una caja negra financiera. Conocen el total. Ven las partidas del presupuesto. Pero falta la historia que hay detrás. Y eso es un problema serio de gestión. Porque si no sabes adónde van tus euros de TI, las decisiones sobre cloud, datos e IA se toman sin una imagen financiera clara. En el consejo, TI pasa a ser un coste que contener en lugar de una inversión que gestionar para generar valor.
"El ITFM no va de gastar menos, sino de gastar mejor".
Por qué las herramientas rara vez son el verdadero punto de partida
En Eraneos vemos a menudo organizaciones que recurren a herramientas en busca de certidumbre y control. Es comprensible. Un nuevo dashboard o una nueva plataforma prometen informes más rápidos y más visibilidad.
Pero la causa de fondo suele estar en otro sitio: en cómo se han registrado los costes históricamente, en unos datos fragmentados y en responsabilidades poco claras. El CFO ve TI como un coste inexplicable. El CIO acaba defendiéndose en lugar de dirigir. Si esos cimientos no están en su sitio, una nueva herramienta puede hacer que los informes parezcan más sofisticados sin que la organización gestione mejor el gasto de TI.
El verdadero punto de partida es entender de forma compartida qué entrega TI, cuánto cuesta y quién responde de las decisiones que hay detrás de ese coste.
Qué cambia el IT Financial Management
El IT Financial Management no es una capa administrativa más. Da a finanzas, a TI y al negocio una visión compartida del gasto de TI y un lenguaje común para tomar decisiones. Ayuda a los equipos directivos a responder tres preguntas fundamentales:
¿En qué estamos gastando el dinero?
El ITFM aporta visibilidad por servicio, aplicación, unidad de negocio y proyecto. Deja claro qué se entrega, cuánto cuesta y quién lo usa.
¿Qué está impulsando el coste?
Vincula presupuestos y previsiones con la demanda real, el consumo y los datos operativos. Las desviaciones se ven antes y es más fácil distinguir entre crecimiento, subidas de precios, decisiones tecnológicas e ineficiencia. El presupuesto se convierte en una herramienta de dirección para controlar, no en un ritual.
¿Dónde conviene reducir, mantener o aumentar la inversión?
El ITFM pone de manifiesto duplicidades, entornos legacy costosos y oportunidades de optimización. Y, igual de importante, identifica dónde es más probable que una inversión adicional genere más valor.
Sin esta base, toda transformación digital va a ciegas en lo financiero. El ITFM no va de gastar menos. Va de gastar con más criterio y de posicionar a TI como un socio creíble que aporta valor al negocio.
Cuando cambia la conversación
Piensa en una pregunta típica de una revisión trimestral: “¿Cuánto nos cuesta realmente en TI dar soporte a nuestras operaciones comerciales?”
Sin transparencia de costes, esa pregunta desencadena un ejercicio manual entre finanzas, TI y el negocio. Se recopilan hojas de cálculo, se vuelven a introducir cifras y se alinean definiciones. La respuesta puede llegar justo a tiempo para la reunión, pero probablemente incluirá supuestos y se quedará obsoleta enseguida.
Con un modelo de costes compartido, esa misma pregunta se puede responder en la propia sala. El CIO puede mostrar qué servicios dan soporte a qué áreas de negocio y cuánto cuestan. El CFO puede analizar licencias, infraestructura, soporte y proveedores externos. Los responsables de negocio pueden ver los servicios que hay detrás de su gasto de TI y las decisiones que lo condicionan.
La conversación cambia. En lugar de preguntar “¿Por qué TI se ha vuelto más cara?”, los líderes pueden (y deben) preguntar “¿Qué está provocando este aumento y es este el equilibrio que buscamos?”
Un coste más alto puede deberse a un aumento de la demanda, a cambios de precio de los proveedores, a decisiones de inversión deliberadas o a ineficiencias. Son situaciones muy distintas y requieren decisiones distintas. Cuando esa distinción está clara, el debate puede pasar del control de costes al valor, las prioridades y los equilibrios.
Cuatro disciplinas prácticas
Gestionar mejor los costes de TI rara vez empieza con un gran programa de transformación. Empieza con cuatro disciplinas prácticas.
Crea una visión única de los costes de TI. Finanzas, TI y el negocio deben acordar qué servicios quieren distinguir, qué categorías de coste pertenecen a cada servicio y a qué nivel se hará el reporting. Usa estándares reconocidos siempre que puedas, en lugar de diseñar un modelo desde cero. En nuestra experiencia en Eraneos, esta conversación suele ser el punto de inflexión. Obliga a aclarar qué ofrece TI, a quién y a qué coste.
Busca un modelo útil, no perfecto. El mejor modelo de costes no es el más detallado. Es el que la gente entiende y usa. Evita la complejidad innecesaria y deja que el modelo evolucione a medida que cambien la organización, el panorama tecnológico y las preguntas de gestión.
Integra datos financieros y operativos, y hazlo repetible. Mientras los datos de los sistemas financieros, las bases de datos de gestión de la configuración, las plataformas cloud y los sistemas de RR. HH. se combinen a mano cada mes, el reporting seguirá siendo lento y poco fiable. Automatiza todo lo que puedas y convierte el reporting en un proceso repetible.
Intégralo en el ciclo de gestión. Haz que la información sobre costes de TI forme parte habitual de las revisiones trimestrales, las discusiones de portfolio y los ciclos presupuestarios. Asigna la titularidad del modelo de costes y del reporting a alguien con mandato para mantenerlo y mejorarlo. Sin esta disciplina, las organizaciones suelen volver a Excel en menos de un año.
Las organizaciones que establecen estas disciplinas pasan menos tiempo buscando y corrigiendo cifras. Debaten menos sobre los datos y dedican más tiempo a decidir qué hacer con ellos. Además, identifican oportunidades de optimización que pueden liberar varios puntos porcentuales del presupuesto de TI y crear margen para reinvertir de forma selectiva.
Una pregunta para tu equipo directivo
Pregúntate tres cosas:
- ¿Puedes explicar con seguridad adónde va hoy el gasto de TI, desglosado por servicios, aplicaciones y áreas de negocio?
- ¿Cuánto tardas en dar una respuesta fiable cuando el consejo o un auditor pregunta por los costes de TI?
- ¿Tiene tu organización una visión clara de cuánto del presupuesto de TI se destina a la operación diaria y cuánto a crecimiento y transformación?
Si la mayoría de las respuestas son “más o menos” o “con mucho esfuerzo”, las conversaciones sobre prioridades, valor y riesgo de TI se asientan sobre terreno inestable. Reducir costes se convierte en un ejercicio defensivo, porque nadie ve con claridad qué hay que recortar, proteger o aumentar.
No empieces por las herramientas. Empieza por una conversación a nivel directivo. Reúne al CIO, al CFO y a los líderes de negocio y pregunta: ¿qué preguntas sobre los costes de TI no sabemos responder bien hoy? Esas preguntas sin respuesta son el punto de partida de una hoja de ruta de ITFM.
Hasta que se puedan responder con seguridad, las decisiones de TI seguirán tomándose sin la imagen completa. Si quieres posicionar a TI como un verdadero socio del negocio, poner en orden estos fundamentos ya no es opcional: es imprescindible. Cada mes que pasa es otro mes llevando el timón medio a ciegas.
Siguiente en la serie
El próximo artículo explora cómo hacer visibles los costes de TI y tangibles allí donde se toman las decisiones. Hablamos de showback y chargeback: vincular los costes a departamentos, productos o flujos de valor y acercar la responsabilidad al negocio.
Los siguientes artículos tratarán el presupuesto y la previsión modernos, la gestión del valor con benchmarks y KPI, y cómo liberar presupuesto moviendo la inversión de “run” a “grow”.