Más allá del ejercicio anual de elaboración de presupuestos en hojas de cálculo.
Esta es la tercera entrega de una serie de artículos sobre IT Financial Management (ITFM) o gestión financiera de TI. La serie aborda la transparencia de los costes de TI, los modelos de showback y chargeback, la presupuestación y previsión financiera modernas, la gestión del valor mediante benchmarks e indicadores clave de rendimiento (KPI), la liberación de presupuesto para impulsar la innovación y el desarrollo de una organización de ITFM madura como fuente de ventaja competitiva.
“Como (CFO) o responsable de Finanzas de TI, a menudo me resulta difícil explicar los presupuestos de TI al resto del negocio.”
“Cada año, nuestro presupuesto de TI acaba convirtiéndose en un tedioso ejercicio de elaboración de hojas de cálculo. A mediados de año, ya no refleja la realidad.”
Si esto te resulta familiar, el problema no reside en el presupuesto en sí, sino en el proceso que hay detrás. El presupuesto se establece en un momento concreto, mientras que la demanda de TI, las prioridades del negocio y los planes de ejecución siguen evolucionando.
El primer artículo de esta serie abordó una cuestión fundamental: ¿a dónde se destina el gasto en TI? El segundo artículo se centró en quién utiliza los servicios de TI y quién debe asumir la responsabilidad de sus costes. El siguiente reto consiste en aprovechar estos conocimientos para gestionar eficazmente el presupuesto y realizar previsiones a lo largo de todo el año.
“Empieza poco a poco. Vincula el uso de un único servicio con sus costes e incorpora esta información a la próxima revisión trimestral. De este modo, deja de percibirse como una simple desviación reflejada en una hoja de cálculo de Excel y adquiere un significado mucho más tangible.”
Cuando el presupuesto ya no refleja la realidad
En muchas organizaciones, el ciclo presupuestario comienza en otoño con un extenso archivo de Excel. Los equipos toman como referencia las cifras del año anterior, aplican un incremento o una reducción porcentual y envían sus aportaciones a los departamentos de TI y Finanzas. Se dedican semanas a recopilar datos, consolidar distintas versiones y revisar las hipótesis iniciales.
Estas hipótesis suelen ser poco sólidas desde el principio. La información sobre la demanda llega tarde o de forma fragmentada. Los proyectos se retrasan o cambian de prioridad, y el uso de los servicios en la nube fluctúa. Sin embargo, el presupuesto queda fijado en un momento determinado, aunque las circunstancias en las que se basa siguen evolucionando. Cuando una desviación se hace visible, a menudo ya es demasiado tarde para tomar medidas que tengan un impacto significativo.
El resultado es bien conocido: desviaciones presupuestarias recurrentes, tanto por exceso como por defecto; conversaciones complicadas entre el director financiero (CFO) y el director de TI (CIO); y responsables de negocio que perciben los presupuestos de TI como simples cifras que se les imponen, en lugar de entenderlos como la consecuencia financiera de sus propios planes. El CFO pregunta qué ha cambiado y el CIO solo puede ofrecer una estimación. Ninguno de los dos dispone de una visión fiable de lo que queda de año.
En Eraneos observamos este patrón con frecuencia. Durante el primer trimestre, el presupuesto todavía puede ajustarse al plan previsto. Sin embargo, a medida que avanza el año, las prioridades cambian, los proyectos se modifican y la demanda de servicios evoluciona de formas inesperadas.
El cambio en sí mismo no es el problema. El verdadero reto consiste en perder de vista las hipótesis en las que se basa el presupuesto y no comprender qué implican esos cambios para las previsiones. Los CFO y CIO terminan dedicando demasiado tiempo a explicar los resultados del pasado, en lugar de gestionar activamente las posibilidades de futuro. Así, la elaboración del presupuesto se convierte en un ejercicio de análisis y justificación de desviaciones, en vez de ser una herramienta que facilite una mejor toma de decisiones.
¿Puede seguir funcionando?
Una proporción cada vez mayor de los costes de TI depende ahora de la demanda. Los servicios en la nube, las suscripciones SaaS y la capacidad contratada a proveedores externos no se comportan como partidas de costes fijas anuales. En un entorno en el que el consumo cambia mes a mes, establecer un presupuesto una sola vez al año ya no es suficiente.
La forma de trabajar de las organizaciones también ha cambiado. Los equipos trabajan en torno a productos y flujos de valor (value streams), cuyas prioridades evolucionan a lo largo del año. El departamento de Finanzas necesita previsibilidad y control, mientras que el de TI necesita flexibilidad para responder a los cambios en la demanda. Sin una conexión clara entre los planes de negocio, el uso de los servicios y sus costes, estas necesidades seguirán entrando en conflicto.
Aquí es donde entran en juego los fundamentos establecidos en los dos primeros artículos de esta serie. Sin transparencia de costes ni modelos de showback, el presupuesto de TI sigue siendo una cifra global que no permite identificar los servicios, usuarios, volúmenes de consumo ni decisiones que hay detrás de ella.
Featured Infographic
ITFM (IT Financial Management) en dos minutos
Descarga la infografía y descubre cómo convertir TI en un motor de crecimiento, en lugar de un centro de costes.
Read more about this infographic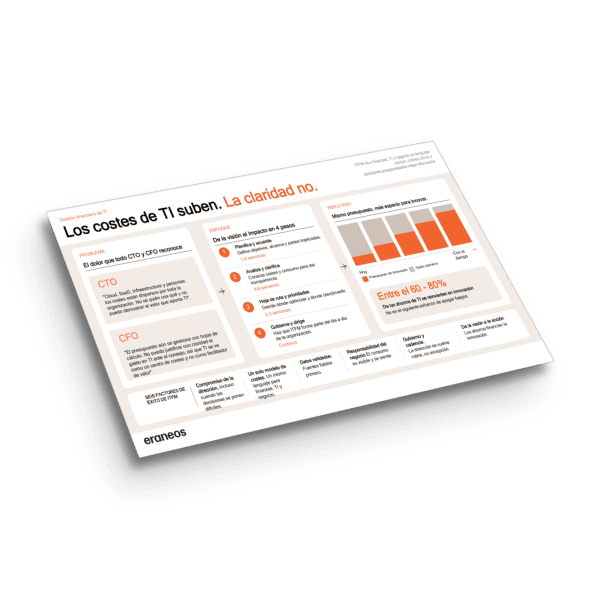
Qué cambia con la presupuestación y previsión modernas
La presupuestación moderna no implica renunciar a la disciplina financiera. Se trata, más bien, de conseguir que los presupuestos y las previsiones reflejen con mayor precisión cómo se consumen y gestionan realmente los servicios de TI.
Una visión compartida. Los departamentos de Finanzas, TI y las distintas áreas de negocio no deberían abordar el presupuesto como una cifra aislada. Necesitan conocer qué servicios se requieren, qué factores determinan sus costes y cómo está evolucionando la demanda prevista.
Basada en los factores de coste. Vincular los costes a los factores que los generan, como el número de usuarios activos, las transacciones, los entornos, las licencias o los proyectos. De este modo, el crecimiento de un equipo tiene un impacto visible en los costes asociados a los puestos de trabajo, mientras que la retirada de una aplicación se refleja claramente en el gasto futuro.
Previsiones iterativas. La elaboración de previsiones debe convertirse en una actividad habitual de gestión. En lugar de depender exclusivamente del ciclo presupuestario anual, es necesario revisar las previsiones periódicamente. Esto implica comparar el presupuesto con los resultados reales, evaluar los cambios en la demanda y en los planes, y actualizar las estimaciones futuras cuando sea necesario.
Funciones y responsabilidades claras. El departamento de TI aporta información sobre los servicios, la capacidad y los distintos escenarios de ejecución. Finanzas mantiene el control financiero y conecta las previsiones con la planificación global. Las áreas de negocio proporcionan visibilidad sobre los próximos cambios en la demanda. Los tres departamentos trabajan a partir de una misma base de datos y de unas mismas cifras.
Establecer un proceso sistemático y repetible
Empieza utilizando los datos de costes y uso de los servicios obtenidos mediante los procesos de transparencia de costes y showback. Los costes deben estar ya organizados por servicio, aplicación y área de negocio. El modelo de showback debe permitir identificar qué unidades de negocio utilizan cada uno de esos servicios.
A partir de ahí, desarrolla modelos sencillos basados en los principales factores de coste. Por ejemplo:
Coste del puesto de trabajo digital = número de usuarios activos × coste por usuario.
Coste de las licencias de CRM = número de licencias activas × precio por licencia.
El objetivo no es calcular cada euro con absoluta precisión, sino aclarar suficientemente la relación entre la demanda y los costes para facilitar la toma de decisiones. Los responsables deben comprender qué implican para las previsiones el crecimiento del negocio, la disminución de la demanda o la retirada de una aplicación.
Integra estos modelos en el ciclo de gestión. Durante las revisiones trimestrales, los departamentos de TI, Finanzas y las áreas de negocio deben analizar conjuntamente el gasto real, el uso de los servicios y los próximos cambios previstos. Es importante acordar de antemano cuándo se actualizarán las previsiones, qué circunstancias motivarán una revisión y quiénes participarán en el proceso.
El proceso debe estar alineado con los ciclos existentes de gestión de la cartera de proyectos y de planificación, en lugar de funcionar de manera independiente. El presupuesto, las previsiones y la demanda deben analizarse conjuntamente, con responsabilidades claramente definidas para mantener el proceso.
Introduce este enfoque por fases. Empieza con un único servicio, como el puesto de trabajo digital. Haz un seguimiento de los usuarios activos, vincula esos datos con los costes e incorpora el impacto en las previsiones a la siguiente revisión. Es precisamente aquí donde el valor de este enfoque suele hacerse evidente rápidamente: un cambio en el tamaño de la plantilla puede traducirse en una actualización de las previsiones de costes antes de que termine generando una desviación presupuestaria inesperada a final de año.
La propia naturaleza de las conversaciones también cambia. En lugar de debatir sobre una partida en una hoja de cálculo, los responsables pueden analizar qué implican los cambios en la demanda para el próximo trimestre y qué opciones tienen a su disposición. Posteriormente, el modelo puede ampliarse para incluir licencias, aplicaciones y servicios en la nube.
Que permite conseguir
En Eraneos observamos que las organizaciones que utilizan ciclos de previsión más cortos y basados en factores de coste dedican menos tiempo a conciliar las cifras presupuestarias y más tiempo a analizar las decisiones que hay detrás de ellas. Se necesitan menos rondas de revisión manual del presupuesto, menos correcciones de última hora y menos esfuerzo para consolidar las distintas versiones de las cifras. Los mismos datos sirven de base para la transparencia de costes, el showback, la presupuestación y la elaboración de previsiones.
Más importante aún, mejora la calidad de las conversaciones. El enfoque deja de centrarse en justificar por qué el presupuesto ya no se ajusta a la realidad y pasa a determinar cuáles son los próximos pasos que pueden llevarse a cabo. El departamento de TI puede explicar las implicaciones financieras de los cambios en la demanda de los servicios. Finanzas puede evaluar su impacto en las previsiones globales. Los responsables de las áreas de negocio pueden comprender cómo afectan sus planes al presupuesto de TI. Esta claridad también facilita las conversaciones sobre por qué es necesario un determinado nivel de financiación para TI y qué cambiaría si se modificaran la demanda, el alcance o las prioridades.
Esta transición requiere inversión. La organización necesita un modelo fiable de costes y consumo, y los departamentos de TI, Finanzas y las áreas de negocio deben familiarizarse con el uso de factores de coste y las actualizaciones periódicas de las previsiones. Durante un tiempo, puede ser necesario mantener en paralelo el proceso presupuestario anual y el nuevo enfoque. Adaptarse a esta nueva forma de trabajar requiere tiempo.
¿Qué significa esto para ti?
Plantéate estas tres preguntas:
- ¿Hasta qué punto confía en el presupuesto y las previsiones actuales de TI?
- A mitad de año, ¿puede explicar claramente por qué está cumpliendo o desviándose de los objetivos presupuestarios, teniendo en cuenta los cambios en la demanda del negocio y las decisiones tomadas?
- ¿Puede explicar a las áreas de negocio por qué es necesario un determinado nivel de financiación para TI para respaldar sus planes?
Si sus respuestas dependen de estimaciones o de una serie de conversaciones para reconstruir lo ocurrido, no empiece por revisar las cifras. En su lugar, comience por analizar el proceso presupuestario. Es posible que ya no refleje con precisión la forma en que trabajan actualmente los departamentos de TI y las áreas de negocio.
Próximamente en esta serie
El próximo artículo se centrará en la gestión de TI orientada a la generación de valor mediante benchmarks e indicadores clave de rendimiento (KPI). Abordará cómo demostrar que TI es mucho más que un simple centro de costes y cómo gestionar eficazmente su contribución al negocio en la práctica.