Van Excel-chaos naar een stuurbaar proces
Dit artikel is deel 3 in een reeks over IT Financial Management (ITFM): van transparantie in IT-kosten (deel 1), via showback en chargeback (deel 2), modern budgetteren en forecasten (deel 3), sturen op waarde met benchmarks en KPI’s (deel 4), naar budget vrijspelen voor innovatie (deel 5) en een volwassen ITFM-organisatie als bron van concurrentievoordeel (deel 6).
“Onze IT-budgetten zijn elk jaar een groot spreadsheetverhaal, en halverwege het jaar herkennen we ons er nauwelijks meer in”
“Als CFO (of IT Finance Manager) heb ik moeite om IT-budgetten richting de business goed te onderbouwen”
Wie dit herkent, heeft geen begrotingsprobleem, maar een procesprobleem. Het budget staat vast, de werkelijkheid niet. In artikel 1 stond de vraag centraal: waar gaat je IT-geld naartoe? In artikel 2: wie verbruikt wat, en wie is verantwoordelijk? De volgende vraag is: hoe zet je die inzichten om in een budget en forecast waar je het hele jaar op kunt sturen?
"Begin klein. Koppel het verbruik van één dienst aan haar kosten en neem dat mee in de eerstvolgende kwartaalreview. Dan voelt het ineens anders dan een afwijking op een regel in Excel."
De pijn: een jaarlijks rekenritueel
Elk najaar begint de budgetronde. Er gaat een groot Excel-bestand rond, afdelingen kopiëren het budget van vorig jaar en passen er een percentage op toe. IT en finance zijn weken bezig met het ophalen, samenvoegen en bijstellen.
De aannames erachter zijn vaak dun. Informatie over verbruik komt laat of versnipperd binnen. Projecten schuiven, cloudgebruik verandert, maar het budget staat één keer vast. Tegen de tijd dat een afwijking zichtbaar wordt, is hij al ontstaan.
Het resultaat: structurele over- en onderschrijdingen, gespannen gesprekken tussen CFO en CIO, en een business die budgetten ervaart als bedragen die worden “uitgedeeld” zonder duidelijk verband met haar eigen keuzes. De CFO vraagt om een verklaring, de CIO heeft een schatting. Geen van beiden heeft een echt antwoord.
Bij Eraneos zien we dit patroon regelmatig. In Q1 sluit het budget vaak nog aan op de plannen. Later in het jaar verschuiven prioriteiten, projecten en verbruik. Dat is op zichzelf niet het probleem. Het probleem ontstaat wanneer niet meer duidelijk is welke aannames achter het budget zaten en wat veranderingen betekenen voor de rest van het jaar.
Het gevolg is dat CFO en CIO het grootste deel van het jaar bezig zijn met verantwoorden in plaats van vooruitkijken. Energie gaat zitten in het verklaren van wat er gebeurd is, terwijl de echte waarde ligt in het sturen op wat komen gaat. Zolang budgetteren een jaarlijks ritueel blijft in plaats van een continu proces, blijft die vooruitblik uit beeld.
Waarom de oude aanpak niet meer werkt
IT-kosten bewegen steeds meer mee met gebruik: cloud, SaaS, externe capaciteit. Eén jaarbudget vastzetten past niet meer bij een omgeving die het hele jaar door verandert.
Ook de organisatie zelf is veranderd. Teams werken in producten en ketens en leveren doorlopend, niet in jaarplannen. Finance wil een stabiel budget met zo min mogelijk verrassingen; IT heeft juist flexibiliteit nodig. Zolang budget en forecast niet gekoppeld zijn aan verbruik en plannen, blijven die twee werelden botsen.
Zonder de transparantie uit artikel 1 en de showback uit artikel 2 blijft een budget abstract: één bedrag voor IT, zonder zicht op de diensten en volumes erachter.
Uitgelichte Infographic
ITFM in 2 minuten
Missen organisaties inzicht in IT-kosten? Het TBM Framework van Eraneos brengt structuur. Download onze infographic en ontdek hoe IT groeit.
Lees meer over deze infographic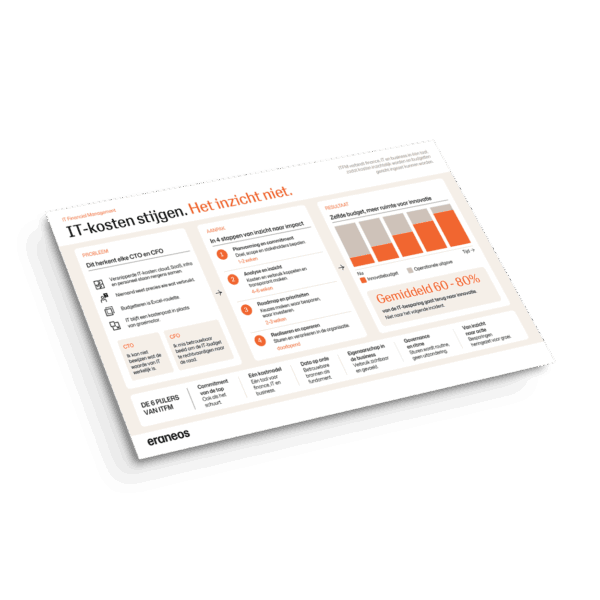
Wat is modern budgetteren in een ITFM-context?
Op feiten gebaseerd. Budget en forecasten bouwen voort op de kosteninzichten uit artikel 1 en de verbruiksinzichten uit artikel 2. Het gesprek gaat over kosten, verbruik én plannen samen, niet alleen over een bedrag.
Baseer het op kostendrijvers. Kosten koppel je aan wat ze veroorzaakt: aantal gebruikers, transacties, omgevingen of projecten. Zo wordt duidelijk wat een groeiend team betekent voor werkplekkosten, of wat het uitfaseren van een applicatie oplevert.
Iteratief. In plaats van één jaarlijkse ronde werk je met kortere cycli, bijvoorbeeld kwartaalreviews of een forecast die je periodiek bijwerkt. Je legt budget, realisatie en nieuwe inzichten naast elkaar en past de forecast aan waar nodig.
Met een duidelijke rolverdeling. IT levert input over diensten, capaciteit en scenario’s. Finance bewaakt de kaders en de aansluiting met de financiële planning. De business koppelt haar plannen en volumes aan de IT-behoefte. Iedereen werkt met dezelfde cijfers.
Van spreadsheet naar een herhaalbaar proces
Start met het kosten- en verbruiksbeeld dat je in artikel 1 en 2 hebt opgebouwd. IT-kosten zijn dan al geordend naar diensten, applicaties en businessdomeinen, en showback laat zien welke businessunits die diensten gebruiken.
Bouw daarna eenvoudige modellen op basis van kostendrijvers. Denk aan “kosten digitale werkplek = aantal gebruikers * tarief” of “kosten CRM-licenties = actieve licenties * prijs per licentie”. Het doel is niet om alles tot achter de komma uit te rekenen, maar om de belangrijkste kostenblokken aan een begrijpelijke kostendrijver te koppelen. Zo maak je concreet wat een groei, krimp of het uitfaseren van een applicatie betekent voor de kosten.
Veranker dit vervolgens in kortere overlegcycli. Bespreek elk kwartaal met IT, finance en business hoe realisatie en verbruik zich verhouden tot de verwachting, en wat dat betekent voor de forecast. Leg vooraf vast wanneer je die forecast bijstelt en wie daarbij betrokken is.
Tot slot hoort dit proces thuis in de bestaande besturing: koppeling met de portfolio- en planningscyclus, vaste momenten waarop budget, forecast en verbruik samen op tafel liggen, en een eigenaar die het proces bewaakt.
De ervaring leert dat deze aanpak stapsgewijs moet worden uitgerold. Begin klein, bijvoorbeeld bij één dienst zoals de digitale werkplek. Daar wordt vaak al snel duidelijk hoe een kosten gedreven-model in de praktijk werkt: het aantal actieve gebruikers wordt gevolgd, gekoppeld aan de kosten van de digitale werkplek, en in de eerstvolgende kwartaalreview direct meegenomen. Op dat moment ontstaat er een gesprek dat wezenlijk anders is dan voorheen. Het gaat niet over een afwijking op een regel in Excel, maar over wat de ontwikkeling van het gebruik betekent voor de kosten in de komende kwartalen. Daarna kun je het model stap voor stap uitbreiden naar bijvoorbeeld licenties, applicaties of cloudverbruik.
Wat levert het op?
Allereerst kost het proces zelf minder tijd. Er zijn minder handmatige budgetrondes en losse correcties nodig omdat het proces gevoed wordt vanuit dezelfde data als transparantie en showback.
Daarnaast verandert het gesprek. Minder discussie over waarom het budget niet klopt, meer tijd om het gesprek te voeren over wat de cijfers betekenen en welke acties er nodig zijn. Ook wordt de aansluiting met de business sterker: je kunt beter onderbouwen welk budget nodig is voor welke initiatieven en volumes.
En misschien wel het belangrijkste: je kunt richting de business uitleggen welke kostendrijvers veranderen en wat dat betekent.
Dit vraagt wel een investering. Je kostenmodel moet transparantie bieden en daarmee kunnen aantonen wie wat verbruikt. Ook zullen IT, finance en business moeten wennen aan het werken met kostendrijvers in kortere budgetcycli. In de overgangsfase kan het zijn dat het jaarlijkse ritueel en het nieuwe proces tijdelijk naast elkaar bestaan. Het wennen en werken in het nieuwe proces kost tijd. Maar die inspanning is nodig: zonder dit fundament blijft sturen op waarde, het onderwerp van artikel 4, lastig. En zonder actueel inzicht in kosten en verbruik is het moeilijk om bewust ruimte te maken voor vernieuwing, het onderwerp van artikel 5.
Wat betekent dit voor jou?
Stel jezelf drie vragen:
- Hoeveel vertrouwen heb je in je huidige IT-budgetten en forecasts?
- Kun je halverwege het jaar helder uitleggen waarom je wel of niet “on track” ligt, gekoppeld aan verbruik en keuzes in de business?
- Kun je richting de business onderbouwen waarom een bepaald IT-budgetniveau nodig is voor haar plannen?
Is het antwoord vooral een schatting, of een verhaal dat je pas na een paar telefoontjes rond kunt krijgen? Dan zit het probleem meestal niet in een “fout” budget, maar in een proces dat niet meer aansluit op hoe IT en business vandaag samenwerken.
Vervolg in deze reeks
In het volgende artikel gaan we in op sturen op waarde met benchmarks en KPI’s: hoe laat je zien dat IT niet alleen een kostenpost is maar ook waarde toevoegt, en hoe stuur je daar concreet op?


